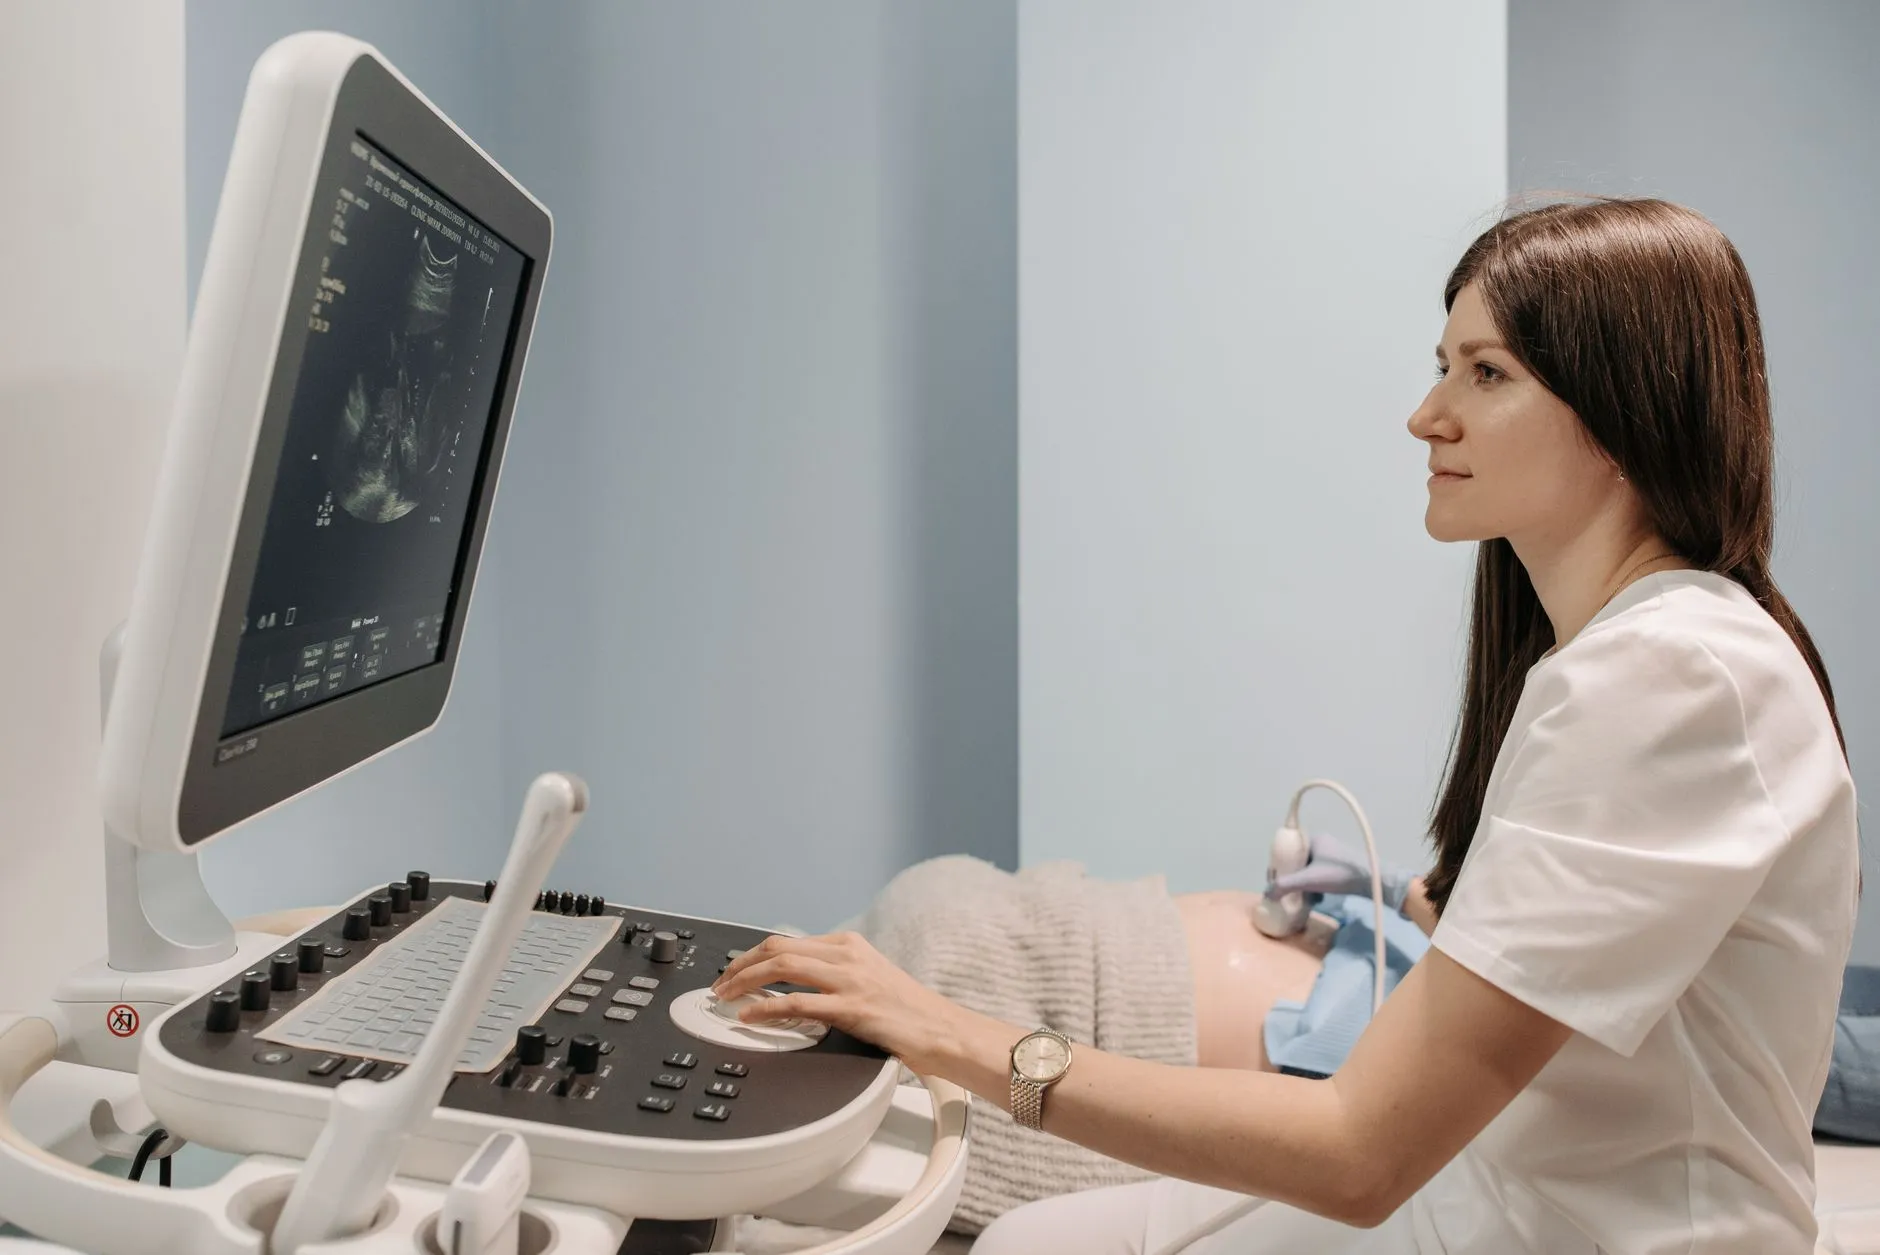
华中地区医疗超声设备市场需求变化与本地化供应趋势分析
近两年走访华中地区多家二级医院和基层卫生服务中心,一个直观感受是:超声科门口排队的患者结构在变,设备采购清单上的品类也在变。过去以黑白超为主力的配置模式正在快速退场,彩超设备的更新需求从三甲医院下沉到县级甚至乡镇一级。湖北、湖南、河南三省2023年至2024年的医疗设备招标数据显示,超声诊断仪相关采购包数量同比增长约18%,其中县域医疗机构占比超过四成。这组数字背后,是分级诊疗推进、设备国产化替代和临床科室细分三重力量的叠加。
需求结构为何在变
需求变化的底层原因,不只是"设备老了要换"。更深层的驱动力来自临床场景的细化。以前一台通用彩超设备要兼顾腹部、心脏、妇产、血管多个检查项目,现在不少县级医院开始按科室分别配置——心内科要心脏专用探头和应变分析功能,妇产科需要三维成像和胎心血流评估,麻醉科则偏好便携式医疗超声用于床旁引导。这种"专机专用"的趋势,直接拉高了对设备成像精度和软件功能的要求。
另一个容易被忽略的因素是操作者技能结构的变化。年轻一代超声技师从培训阶段就接触全数字波束合成平台,对图像分辨率和弹性成像等功能有明确预期,他们不太愿意接受老式模拟前端设备的成像表现。设备采购决策中,科室使用者的意见权重明显上升。
技术层面发生了什么
从技术原理看,当前主流超声诊断仪的升级集中在三个方向:
- 波束合成方式:从传统延迟叠加向全数字通道级波束合成演进,通道数从64提升到128甚至256,侧向分辨率和穿透力同步改善
- 探头材料:单晶压电材料逐步替代传统PZT陶瓷,带宽提升约30%,谐波成像的灵敏度更高
- 算法辅助:基于深度学习的图像降噪和自动测量功能开始落地,对基层操作者尤为友好——自动识别标准切面、自动描迹测量,降低了人为操作差异
这些技术并非停留在展台样机上。2024年国内多家厂商的中高端彩超设备已经批量搭载单晶探头和AI辅助功能,价格区间落在30万至80万元,恰好覆盖县域医院的主力预算带。
本地化供应在往哪个方向走
华中地区有一个独特优势:武汉、长沙、郑州三地形成了较为完整的医疗设备供应链生态,从探头晶片加工到整机装配、再到售后工程师驻点,响应半径可以控制在48小时以内。对比进口品牌动辄一周以上的备件调拨周期,本地化供应在售后响应上的优势是实打实的。
但也要看到差距。高端心脏机和妇产高端机的核心成像算法,进口品牌仍有积累优势。本地化供应的突破口,更多在中端通用机和专科便携机上——这些品类对价格敏感、对售后响应要求高,恰好是本地企业的发力区间。
给采购方一个实操建议:评估供应商时,除了看设备参数表,不妨重点考察三点——探头备件库存是否本地化、应用培训是否按科室定制、软件升级是否收费。这三项在设备全生命周期成本中的权重,往往比采购单价更能影响实际使用体验。